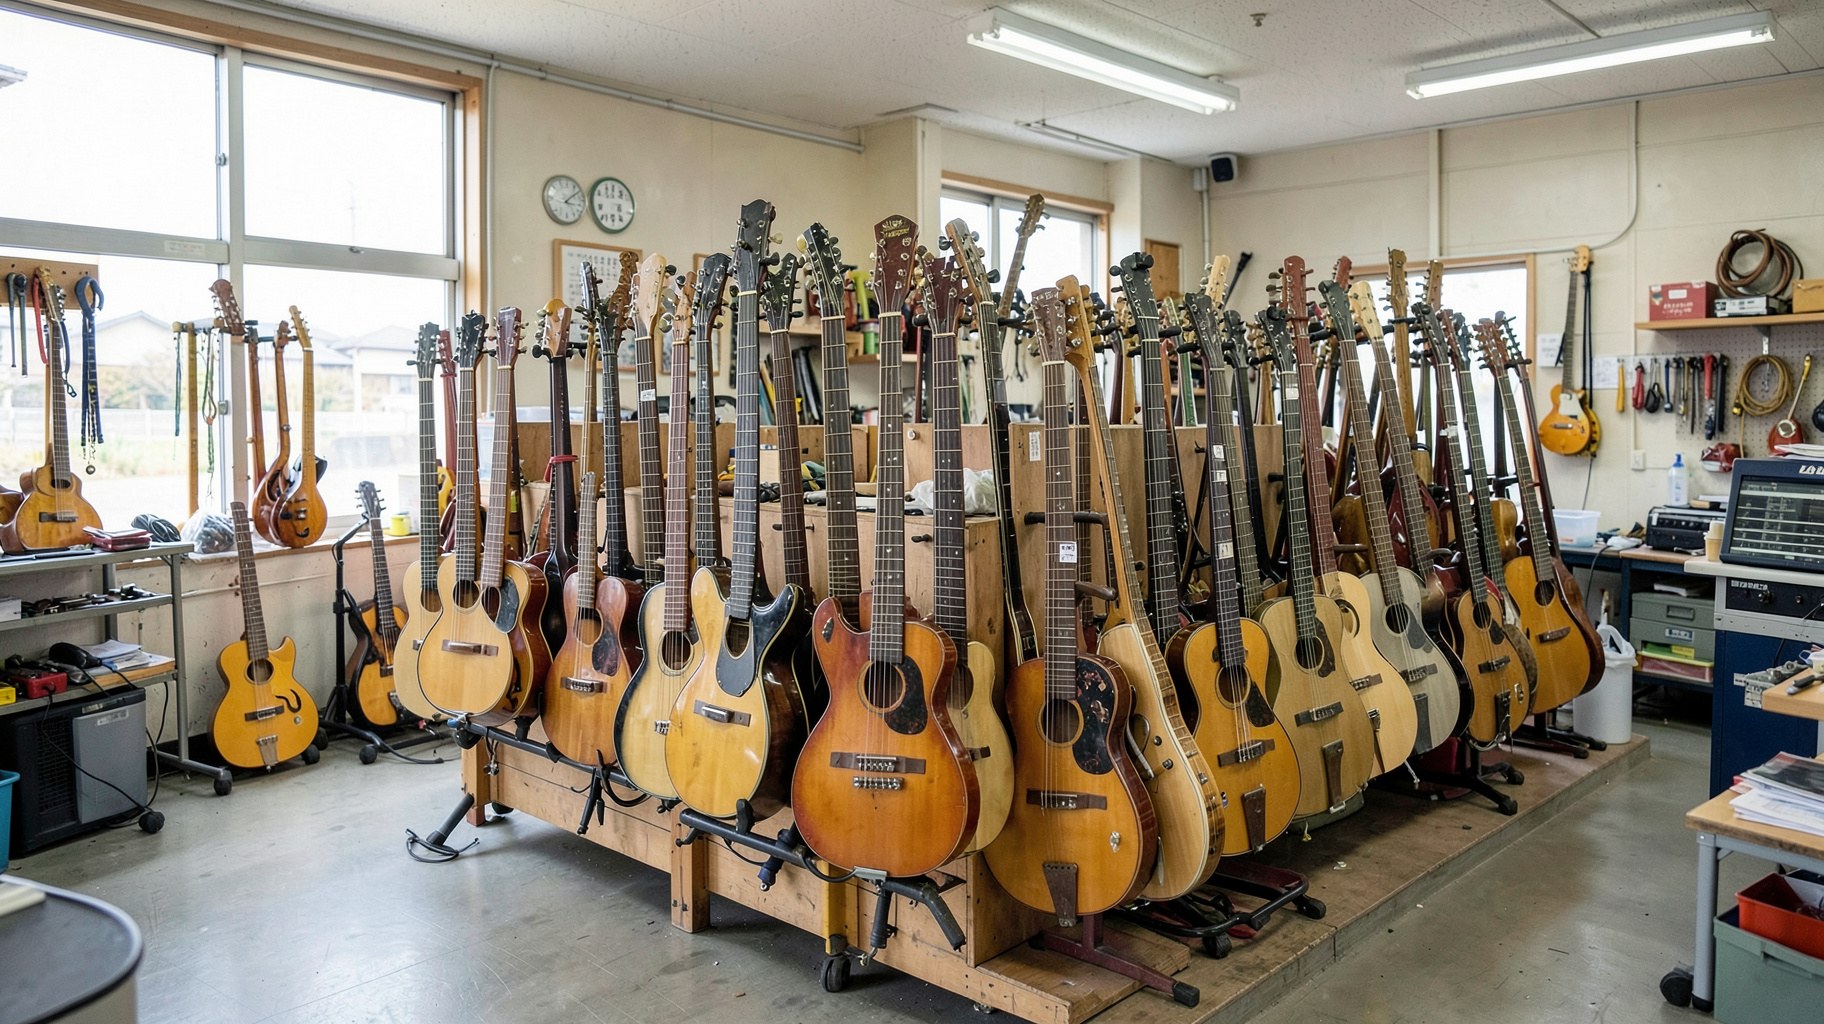

楽器店の型番マスターと個体台帳を分け、店頭保有・受注後取寄せ・委託の資金拘束、納期、状態責任を比較します。仕入額だけでなく販売可能状態までの工程と滞留停止条件を設計します。

型番と個体を分ける在庫台帳
同一型番のギターが複数あっても、展示傷、製造番号、色、製造ロット、付属ケース、試奏回数は一台ずつ違う。商品マスターにはメーカー、型番、仕様、標準付属品を置き、個体台帳にはシリアル、仕入先、仕入日、取得原価、現物状態、所在地、整備履歴を置く。シリアルを公開ページに載せるかは盗難・保証照会などの業務目的とリスクを確認して決める。
在庫状態は「未入荷」「受領保留」「整備中」「撮影待ち」「展示販売可」「貸出中」「返却点検」「返品隔離」「売却済」のように、次の作業が分かる語で設計する。受領担当が入荷数を照合しても、整備者の動作確認と商品責任者の販売承認が済むまでは販売可に移さない。状態変更時に担当者・時刻・証跡を残せば、在庫差異と工程遅れの両方を追える。

入荷検品は輸送箱の外傷、梱包材、楽器本体、付属品を順番に撮影し、配送事故の申告期限内に運送会社へ証拠を出せるようにする。鍵盤、弦、ペダル、端子など確認する箇所は楽器種別ごとに検査表を分け、音出し環境がない場合は「未確認」と記録する。検査不能を合格に読み替えず、部品待ちや専門技術者待ちの在庫は販売可能数に含めない。
展示在庫と販売可能在庫は別の数字である。店頭に並べている個体でも、商談中の引当、修理受付、貸出予約、メーカー検証中で販売できないものがある。日次で現物数と状態、予約期限を照合し、引当の期限を過ぎたら担当者に解除確認を送る。ECと店頭の在庫を連携する場合、最後の一台を同時に販売しない排他制御が必要で、更新が遅れる時間帯は仮引当にする。
棚卸差異は帳簿の数字を手直しするだけで終わらせない。最後に所在が確認された時刻、貸出伝票、修理委託の送り状、撮影室への移動記録を照合して原因を分類する。紛失・盗難の疑いがあれば在庫差異の確定を保留し、管理責任者へ即時報告して社内手順と必要な外部連絡を確認する。高額品は月末だけでなく、移動・貸出・返品のイベントごとに二者照合する。
参考資料:ヤマハ:製品取扱説明書ライブラリー
在庫保有・取寄せ・委託の選択
商法551条は、自己の名で他人のために物品の販売・買入れを業とする「問屋」を定義し、552条は問屋が相手方に対して権利を取得し義務を負うこと、委託者との関係に委任・代理規定を準用することを定める。ただし、店舗が扱う個別の委託・預託取引がこの類型に当たるかは契約と実態で確認する。条文だけで所有権や破損負担を一律に判断しない。

次の項目は法定の一律条件ではなく、当編集部が仕入方式を比較するために提案する確認軸である。店頭保有・取寄せ・委託それぞれについて、支払時期、注文前に現物を検品できるか、顧客へ約束できる納期を並べ、委託では売れ残り返送費、破損時の扱い、保険、精算日、値下げ権限を契約本文と実務に照らす。条件が書面で確認できない場合は方式比較を保留する。
在庫回転日数を社内管理指標として置く場合の編集上の計算例は、平均在庫原価を一日当たり売上原価で割る方法である。一日当たり売上原価は期間売上原価を対象期間日数で割って求める。ただし新品の型番群と一点物中古を混ぜると、個体の長期滞留が平均に隠れる。型番群の指標と、入荷からの日数別の個体一覧を併用する。返品品や貸出資産を販売在庫へ含めるかは社内指標の定義で区分し、同じ指標の中で混在させない。
仕入会議では、提案者が販売履歴、問い合わせ、競合の納期、仕入条件を添付し、在庫責任者が数量上限を決め、経理が支払月を確認する。値入率が高くても実売証拠がなく、販売期限も決まらない提案は保留する。取り寄せを「在庫ゼロ」と数えると顧客待ちや仕入先欠品が見えなくなるため、引当済み受注残として別管理する。
滞留への対応は、一定日数で自動値下げする方法だけに依存しない。展示条件を変更、撮影・説明を改訂、別店舗に移管、整備見積を取り直す、取寄せに切り替える等の選択肢を持ち、各案の費用と責任者を比較する。値下げ前にはメーカー希望価格の改定、保証内容、他店舗との価格一貫性を確認する。仕入担当自身が在庫を買い戻すなど利益相反がある場合は、別承認者を置く。
参考資料:e-Gov法令API:商法(問屋営業)
在庫原価と資金拘束を測る
棚卸資産の評価や会計処理は会社の採用方針と会計基準に従い、本稿の運営表と一致するとは限らない。実務の仕入台帳には取得額、運送費、輸入時諸費用、整備費のうち在庫原価に算入するものを経理と決めて記す。作業者の時間を管理会計で配賦しても、それを仕入支払の現金額に加算してはいけない。会計数値と現金繰り表は別の列にする。
在庫資金は「今ある商品の原価」だけではない。納品前の前払、取り寄せ受注後のメーカー支払、返品未確定品、修理中の中古買取品など、現金が出たのに販売できない状態を含めてピークを算出する。顧客の注文金を仕入支払に充てる運用は、キャンセル・返金時の資金を残せるかも確認する。月末在庫残高が安定していても、一時的な仕入集中で資金不足になることがある。
高額滞留のレビューは、年齢だけでなく「次の行動がない日数」を見る。たとえば入荷後30日間問い合わせがない個体は写真・検索情報・価格の見直し、修理中に部品納期が不明な個体は委託先への確認期限設定、商談引当が期限切れの個体は顧客へ確認したうえで在庫を解放する。この閾値は自社の回転目標に応じる編集提案であり、業界標準ではない。
回転改善策は取扱数を増やすことに限らない。販売可能状態になるまでの検品時間を短縮する、同じ型番を一台だけ展示して追加は取寄せにする、長期滞留品の値下げ権限を段階化するなど、資金と現場負荷の双方を測る。仕入担当の評価を粗利だけにすると、売れない高額品を積み上げる誘因が生じるため、滞留日数と返品・保証後の貢献額も含める。
仕入先の契約上、返品可能と聞いても、開封、展示、付属品欠品、期間経過などの条件で返品対象外になる場合がある。取寄せの説明を確定する前に、返品可否・運賃・手数料を注文書や約款で確認する。文書を取得できない場合は「返品可能」と広告しない。仕入条件の更新日と適用SKUを台帳に記録し、担当交代後も古い口頭条件を再利用しない。
適正在庫と展示の設計
展示用と保管用を分けると、試奏できる個体が減る一方、傷や紛失のリスクを抑えられる。高価な弦楽器やヴィンテージ機材は予約制試奏、標準新品は店頭展示と倉庫在庫を併用するなど、カテゴリーごとに展示価値と保全条件を決める。店頭にあるだけで販売可能とは限らず、商談引当中、修理待ち、展示見本の非売品は在庫状態を別にする。
品揃えは売上上位SKUを複数置けばよいわけではない。価格帯、用途、サイズ、左利き仕様、アクセサリーとの組合せで選択肢を分けるが、類似品が増えるほど資金と説明時間を消費する。月次の品揃え会議で販売数、粗利額、試奏後の離脱理由、欠品問い合わせ、返品を同じ期間で並べ、SKUを増やす理由と削る理由を個別に記録する。
補充点は「平均販売数×納期」だけで固定せず、発注単位、季節イベント、メーカー欠品時の代替、現金上限を加味する。需要のぶれが大きい高額品では、最低在庫を持つ案と予約取り寄せ案の顧客待ち時間を比較する。注文後に納期が変わった場合の通知担当と、顧客がキャンセルできる時点も業務手順に入れる。
展示品の価格を下げる前に、箱開封・試奏・付属品の有無を区分する。新品として販売できない展示品を新品の状態と誤認させず、傷・保証開始日・付属品の不足を説明する。店頭スタッフは試奏後の状態チェックを記録し、次の来店客へ渡す前に簡易検品を行う。重大な異常を発見したら販売停止札を付け、EC連携在庫を即時ゼロにする。
在庫配置の改善は店舗間移動にも及ぶ。移管依頼には送り元・受け先・個体番号・梱包状態・運送保険・到着期限を記載し、受領側が状態を再確認するまで販売場所を切り替えない。移動中にEC注文が入った場合の優先ルールを事前に決める。輸送事故が起きたら、担当者は梱包写真、送り状、到着時刻を集め、保険会社と運送事業者の申告期限を確認する。
店頭在庫と顧客から預かった修理品、有償レンタル資産、委託販売品は台帳・保管場所・販売権限を分ける。民法601条は賃貸借の定義を置く条文で、商品の仕入れや委託在庫の所有権を決める根拠ではない。レンタル資産を仕入在庫として売却せず、所有者・返却期限・使用料・損傷時の連絡条件を契約で確認する(S22-CIVIL)。
滞留在庫の段階的な処置
滞留日数は入荷日基準と販売可能日基準を両方持つ。部品待ちや初期不良で販売できなかった期間を販売担当の未処理に数えると原因を誤るが、取得後の総資金拘束から除外しても経営上の負担が消えるわけではない。月次会議では入荷後日数、販売可能後日数、停止理由を別に表示する。集計範囲の変更は注記して過年度と同じ指標に見せない。
処置の選択肢は、価格改定、追加撮影、検索語の修正、別店舗移管、専門媒体での委託、修理、仕入先返品の交渉である。まず追加支出が小さく、原因に合う策から順に試す。写真不足なら値下げだけでは解決しないし、機能不良なら広告を増やす前に検査と修理を終える。返品交渉は適用条件を注文書で確認し、口頭で期待せずメール等の記録を残す。
値下げ承認は取得原価を回収できるかだけで決めず、今後の保管費、資金拘束、修理費、販売手数料を加えた追加保有コストと、現時点で売却する場合の回収額を比較する。過去の取得費はすでに発生した費用なので、今後の判断で二重に引かない。大幅値引きは担当者単独で決めず、粗利下限と値下げ期限を定めた責任者が承認する。
在庫を委託先へ預けるときは、送り出し前の写真、ケース番号、付属品、保管環境、保険金額、棚卸頻度、返送条件を合意する。委託先が顧客へ直接販売する場合は、誰が価格や説明を承認し、問い合わせ・返品・修理を誰が受けるのかを決める。売上報告の締日と入金日を契約に書けないなら、資金繰り上は入金がない前提で評価する。
滞留対策の結果は売却後に閉じるのではなく、次の仕入上限へ戻す。取得額と売却額だけでなく、整備工数、掲載から成約までの日数、値下げ回数、返品・再整備の費用を個体別に集計する。情報が不足した個体は「利益が出た」分類から除き、記録率を別の改善指標にする。成功例を全カテゴリーへ一般化せず、商品特性ごとに再現性を確認する。
仕入方式の運営比較(委託・返品条件は個別契約で確認)
| 方式 | 資金・納期 | 現物・在庫責任 | 向く条件/保留条件 |
|---|---|---|---|
| 店頭保有 | 先払いが中心。納期は即時 | 入荷後の保管・滞留・値下げを店が管理 | 現物訴求が必要。販売期限と上限資金がないなら保留 |
| 受注後取寄せ | 顧客待ちが発生。仕入先在庫に依存 | 納期確認、受注取消、入荷検品 | 仕様指定品。確約できる納期資料がないなら約束しない |
| 委託・預託 | 契約により精算・費用が変わる | 所有者・破損負担・返送条件の合意が必要 | 契約で責任と精算日を特定できる場合に限定 |
| 複合運用 | 高回転品だけ保有、残り取寄せ等 | SKUごとに販売可否・引当元を切替 | 在庫同期と店頭説明の状態管理ができる場合 |
確認・判断の工程
- 商品マスターと一台単位の個体IDを照合する
- 納品書・発注条件・付属品を受領担当が突合する
- 整備担当が種別別検査表を完了し、未確認を隔離する
- 商品責任者が販売可・貸出可・保留を決裁する
- 店頭・EC・商談引当を同期し、期限切れ引当を解除確認する
- 日次差異と滞留期限を確認し、追加仕入を承認する
工程は判断論点を示す編集部の整理です。各事業者の手順・法令上の要件を保証するものではありません。
仮定の検討例・実績ではありません
仮定ケース:三つの仕入方法を一ジャンルで比べる
以下は税抜金額、単位は電子ピアノ1台での仮定であり、仕入相場や実績を示さない。店は過去の販売履歴が十分でない新ジャンルに参入する想定で、取引条件を確認できない委託方式は評価を保留する。まず3か月の現金残高と展示場所を確認し、支払月と納期の書面を仕入提案に添付する。
保有案は仕入4万8千円、運送2千円、販売まで45日と仮定する。取寄せ案は在庫を持たず、顧客の注文後に同額で仕入れるが、入荷まで最大21日と仕入先が書面回答した仮定にする。委託案は売価精算の手数料率が未提示なので、率を仮定で埋めず、精算日、破損責任、返送費が契約に明記されるまで比較対象外とする。
在庫保有案では1台当たり5万円が先に出て、販売まで最大45日拘束される。取寄せ案は顧客を待たせるものの、仕入先在庫と納期が注文時に確保できる条件なら、同じ現金を長期間棚に置かずに済む。販売機会損失やキャンセル率は入力がないため算出しない。短納期が必須の顧客が多い証拠を取れれば、保有案の価値を再評価する。
店長はまず一台のみ取寄せで試し、納期遵守、顧客取消、入荷状態、検品時間を記録する。遅延が顧客との合意した上限を超えたら追加注文を止め、仕入先に原因と是正日を求める。保有へ切り替える判断は、仕入見積、販売履歴、展示面積、値下げ期限が揃った後に行い、需要が未確認のまま複数台を積まない。
よくある質問
同じ型番の商品を複数台まとめて登録できますか?
商品マスターは共有できますが、製造番号、傷、付属品、検査結果、場所、整備履歴は個体ごとに記録します。個体差を隠す一括説明は中古・展示品で避けます。
在庫回転日数はどの単位で集計すべきですか?
同じ期間・原価定義で商品群の概況を算出し、別に個体別の入荷日と販売可能日数を追います。中古一点物、貸出資産、返品保留品を販売在庫に混ぜないでください。
委託販売なら在庫リスクはなくなりますか?
いいえ。所有権、保管中の破損、盗難、返送、値下げ権限、精算日などは契約で変わります。書面にない条件を前提に運用を開始しないでください。
一次資料と確認範囲
一次資料を根拠に制度・公表事実を説明し、比較・運用案は編集部の整理として区別しています。法令や仕様は適用条件と現行資料を再確認してください。
- ヤマハ:製品取扱説明書ライブラリー公表日・改訂日:一覧ページに公表・更新日表示なし。各製品マニュアルに個別版・日付がある。。対象期間:2026-10-05時点の製品サポート検索。。参照箇所:「取扱説明書」見出し、型番・製品カテゴリ検索案内。。確認日:2026-10-05。根拠と適用範囲:製品名・品番で機種別取扱説明書を検索する公式窓口。修理手順や全製品の互換部品を一括して示すものではない。
- e-Gov法令API:商法(問屋営業)公表日・改訂日:現行法令本文(個別の公表日表示なし。確認日とは別)。対象期間:統計資料ではない。取得時点のe-Gov現行法令XML。。参照箇所:第551–553条。確認日:2026-10-05 (official e-Gov API XML, HTTP 200)。根拠と適用範囲:商法551条は問屋の定義、552条は他人のために行う販売・買入れで相手方に対して自ら権利義務を負うこと、553条は相手方不履行時の担保責任を定める(別段の意思表示・慣習の例外を含む)。業態が法定の問屋に該当する場合の説明に限定し、一般小売店へ一律適用しない。
- e-Gov法令API:民法(明治二十九年法律第八十九号)公表日・改訂日:現行条文。ページで取得日時点の条文履歴を確認。。対象期間:統計資料ではない。取得時点のe-Gov現行法令XML。。参照箇所:第601条(賃貸借の成立要件)。確認日:2026-10-05 (official e-Gov API XML, HTTP 200)。根拠と適用範囲:民法601条は物の使用・収益、賃料、契約終了時の返還を約する賃貸借の定義を定める。これは楽器の買付・仕入れや委託販売の一般的所有権根拠ではない。